Как повысить стоимость недвижимости за счёт создания действующего арендного бизнеса
Как повысить стоимость недвижимости за счёт создания действующего арендного бизнеса
Представим собственника коммерческого помещения площадью 200 м². Он несколько лет сдавал его одному арендатору, получая стабильные платежи, но затем компания съехала. Теперь помещение пустует, объявления о сдаче размещены на разных площадках, потенциальные арендаторы приезжают на просмотры, но заключать договор не торопятся. Одним не подходит планировка, другим не нравится расположение, третьи хотят существенную скидку. Недвижимость никуда не исчезла, однако вместо дохода собственник получает только расходы на её содержание.
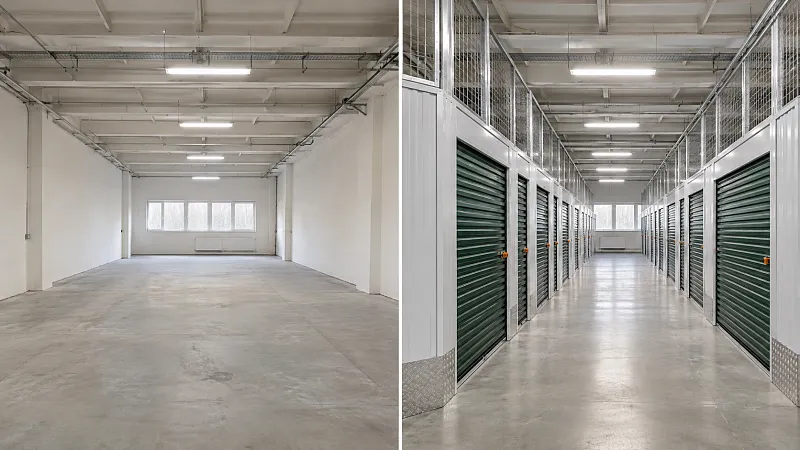
У инвестора, который рассматривает покупку такого объекта, возникает интересная возможность. Вместо того чтобы искать нового крупного арендатора, можно изменить способ использования площади: разделить помещение на небольшие кладовки, оборудовать склад индивидуального хранения и сдавать боксы десяткам клиентов. Если бизнес окажется востребованным, собственник сможет не только увеличить ежемесячные поступления, но и повысить привлекательность объекта для будущего покупателя.
Именно на этом принципе построена одна из интересных стратегий инвестирования в коммерческую недвижимость: покупать или использовать недооценённые помещения, создавать на их основе работающий арендный бизнес и увеличивать стоимость актива за счёт устойчивого денежного потока. Разберём, как устроена такая модель, сколько может стоить переоборудование помещения, почему заполненный арендаторами склад потенциально дороже пустой недвижимости и как инвестору правильно рассчитать прибыль от такого проекта.
Содержание
-
Почему одинаковая недвижимость может стоить по-разному
-
Как арендный доход влияет на стоимость объекта
-
Почему склады индивидуального хранения подходят для этой стратегии
-
Какие помещения можно превратить в доходные кладовки
-
За счёт чего увеличивается доход с квадратного метра
-
Финансовый пример: помещение площадью 200 м²
-
Как действующий бизнес может повысить стоимость объекта
-
Почему количество арендаторов влияет на инвестиционную привлекательность
-
Как загрузка склада меняет его оценку
-
Какие расходы необходимо учитывать
-
Почему профессиональное управление делает бизнес привлекательнее
-
Что необходимо сделать перед продажей готового арендного бизнеса
-
Какую стратегию выбрать: получать доход или продавать объект
-
Когда переоборудование недвижимости действительно выгодно
Почему одинаковая недвижимость может стоить по-разному
Стоимость коммерческой недвижимости зависит не только от площади, расположения и технического состояния. Для инвестора не менее важно, сколько денег объект способен приносить и насколько устойчивыми будут эти поступления. Два помещения одинаковой площади в одном районе могут представлять разную инвестиционную ценность, если одно пустует уже несколько месяцев, а второе стабильно сдаётся и приносит подтверждённый доход.
Представим 2 помещения площадью по 200 м². Первое находится в хорошем состоянии, но свободно, а собственник предлагает его за 12 млн ₽. Второе имеет аналогичные характеристики, однако уже сдано в аренду по долгосрочному договору с регулярными платежами. Покупатель второго объекта получает не только недвижимость, но и возможность продолжить действующие арендные отношения. Поэтому при прочих равных наличие арендатора может сделать предложение привлекательнее для инвестора, заинтересованного в регулярном доходе.
Однако само присутствие арендатора ещё не гарантирует более высокую стоимость. Если помещение сдано по ставке значительно ниже рыночной или договор предусматривает невыгодные для нового собственника условия, арендные отношения могут, наоборот, ограничивать привлекательность объекта. Поэтому покупатели оценивают не столько факт заключения договора, сколько реальный доход, условия аренды и возможность сохранить платежи в будущем.
В случае склада индивидуального хранения появляется дополнительная особенность. Вместо одного арендатора объект может обслуживать несколько десятков клиентов, каждый из которых занимает небольшую площадь. При грамотном управлении такая модель позволяет повысить доходность использования недвижимости и сформировать более диверсифицированный денежный поток.
Как арендный доход влияет на стоимость недвижимости
У коммерческой недвижимости существует несколько подходов к оценке. Помещение можно сравнивать с аналогичными объектами, учитывать затраты на его создание или определять стоимость исходя из ожидаемых доходов. В российском Федеральном стандарте оценки ФСО V, утверждённом приказом Минэкономразвития № 200 от 14 апреля 2022 года, предусмотрены сравнительный, доходный и затратный подходы. При выборе метода оценщик должен учитывать характеристики объекта, особенности рынка и доступность достоверной информации.
Для инвестора, приобретающего работающий арендный бизнес, особенно интересен доходный подход. Его логика заключается в том, что стоимость актива связана с ожидаемыми будущими денежными потоками. Чем выше устойчивый доход и чем меньше рисков для его получения, тем большую цену при прочих равных потенциально готов заплатить покупатель.
Один из способов приблизительной оценки доходного объекта — метод прямой капитализации. Для него используется годовой чистый операционный доход, который делится на ставку капитализации. Последняя отражает требуемую рынком доходность для активов с сопоставимыми характеристиками и рисками.
Расчётная стоимость доходного актива = годовой чистый операционный доход / ставка капитализации.
Например, если коммерческий объект приносит 2 млн ₽ чистого операционного дохода в год, а обоснованная для такого актива ставка капитализации составляет 12,5%, его расчётная стоимость при упрощённой оценке будет равна 16 млн ₽. Если доход увеличивается до 2,5 млн ₽ при сохранении той же ставки, расчётная стоимость возрастает до 20 млн ₽.
Это объясняет, почему повышение доходности объекта может создавать дополнительную стоимость. Но существует важное ограничение: ставка капитализации не является постоянной величиной, а покупатели не обязаны применять одинаковую ставку к разным объектам. Чем выше неопределённость доходов, расходы и риски управления, тем большую доходность может потребовать инвестор.
Поэтому задача собственника заключается не просто в увеличении выручки, а в формировании устойчивого, подтверждённого и понятного покупателю денежного потока.
Почему self-storage подходит для увеличения доходности коммерческих площадей
Обычная коммерческая недвижимость часто сдаётся одному арендатору целиком. Например, помещение площадью 200 м² занимает магазин, офис или небольшая компания. Если арендатор съезжает, собственник вынужден искать нового клиента на всю площадь, а поиск может занимать продолжительное время.
Self-storage предлагает другой способ использования недвижимости. Помещение разделяется на индивидуальные боксы площадью от 1–2 м² до 10–15 м² и более. Клиенты выбирают подходящий размер, заключают договор и оплачивают хранение на необходимый срок. При этом на одном объекте могут одновременно размещаться десятки независимых арендаторов.
Главное экономическое преимущество заключается в возможности сдавать небольшие помещения по более высокой ставке за квадратный метр, чем большую коммерческую площадь целиком. Человек, которому нужно убрать 5 коробок и велосипед, не готов арендовать склад на 100 м², но вполне может рассматривать небольшую кладовку за несколько тысяч рублей в месяц. Для него важна общая стоимость услуги и удобство использования, а не минимальная цена квадратного метра.
Для собственника это создаёт возможность получать больше выручки с одной и той же площади. Однако нужно учитывать расходы на организацию коридоров, монтаж перегородок, установку дверей и систем доступа. Кроме того, работа с десятками арендаторов требует соответствующей системы управления, поэтому разница между валовой выручкой и чистым доходом может оказаться значительной.
Российский рынок индивидуального хранения постепенно развивается. По данным «Коммерсанта», количество оплат услуг self-storage за январь–сентябрь 2025 года увеличилось на 9% по сравнению с аналогичным периодом предыдущего года. Дополнительный спрос формируют не только частные лица, но и небольшие предприниматели, включая продавцов на маркетплейсах. Это расширяет потенциальную аудиторию складов, хотя востребованность конкретного объекта по-прежнему зависит от его расположения и условий хранения.
Какие помещения можно превратить в доходные кладовки
Не всякая коммерческая недвижимость одинаково подходит для индивидуального хранения. Чаще всего инвесторы рассматривают помещения, которые сложно эффективно использовать под традиционные форматы бизнеса или которые сдаются по сравнительно низкой ставке. Это могут быть цокольные этажи, отдельные нежилые помещения в жилых комплексах, бывшие офисы, складские площади и некоторые объекты в составе коммерческих зданий.
При этом важна не только первоначальная стоимость недвижимости. Помещение должно быть сухим, технически исправным, удобным для доставки вещей и соответствовать требованиям безопасности. Наличие вентиляции, освещения, подходящих путей эвакуации и возможности законно организовать складское использование имеет принципиальное значение. Например, дешёвый подвал с постоянными протечками и техническими ограничениями может оказаться гораздо менее выгодной инвестицией, чем более дорогое помещение в хорошем состоянии.
Отдельного внимания заслуживают объекты в густонаселённых жилых районах. Для жителей близлежащих домов удобно пользоваться кладовкой, расположенной в нескольких минутах от квартиры. Здесь можно хранить сезонные вещи, велосипеды, детские коляски и предметы, которые не нужны ежедневно. Поэтому помещение без привлекательной витрины или интенсивного пешеходного трафика может оказаться вполне востребованным для хранения, хотя под магазин оно не подходило.
Интересны и помещения рядом с территориями, где работает большое количество небольших компаний. Интернет-магазинам, мастерам и продавцам товаров часто требуется немного дополнительной складской площади, но арендовать крупный склад им невыгодно. Если помещение позволяет организовать удобную погрузку, доступ и безопасное хранение, у self-storage появляется дополнительная коммерческая аудитория.
Однако переоборудование нужно начинать только после проверки документов и технических условий. Инвестору необходимо выяснить назначение помещения, допустимость предполагаемого использования, требования пожарной безопасности, возможность монтажа перегородок и организации клиентского доступа. Особенно внимательно следует относиться к подвалам и цокольным этажам жилых домов, где существуют дополнительные ограничения и требования к эксплуатации.
Как собственник увеличивает доход с квадратного метра
Представим нежилое помещение площадью 200 м². Раньше его занимала одна компания, которая платила 130 000 ₽ в месяц. Собственник получал арендные платежи, но практически не мог увеличить доход без пересмотра договора или поиска другого арендатора.
Теперь рассмотрим возможность организации индивидуального хранения. После установки перегородок и создания коридоров под сдачу остаётся 150 м². Это полезная арендуемая площадь, которая непосредственно формирует выручку. Остальные 50 м² приходятся на проходы, входную зону и другие пространства, необходимые для работы склада.
Если средняя ставка аренды составляет 2 200 ₽ за 1 м² в месяц, максимальная потенциальная выручка достигает 330 000 ₽. При загрузке 85% фактическая месячная выручка составит 280 500 ₽. Это более чем в 2 раза выше прежнего арендного платежа за помещение целиком.
Но полученные 280 500 ₽ нельзя считать прибылью. Для работы склада необходимо оплачивать эксплуатацию, электроэнергию, техническое обслуживание, рекламу, работу с клиентами и другие расходы. Если собственник использует профессиональное управление, соответствующие услуги также уменьшают итоговый финансовый результат.
Тем не менее даже после этих затрат у объекта может появиться возможность приносить значительно больше денег, чем при сдаче одному арендатору. Именно этот дополнительный операционный доход и становится основой потенциального увеличения инвестиционной стоимости.
Финансовый пример: превращаем помещение площадью 200 м² в self-storage
Разберём более подробно условный проект. Инвестор владеет коммерческим помещением площадью 200 м², которое можно сдавать одному арендатору за 130 000 ₽ в месяц. Предположим, что расходы собственника, не компенсируемые арендатором, составляют 15 000 ₽. В результате чистый операционный доход от традиционной аренды равен 115 000 ₽ в месяц, или 1,38 млн ₽ в год.
Владелец рассматривает альтернативу — создать склад индивидуального хранения. После проектирования выясняется, что под отдельные боксы можно использовать 150 м². Остальная площадь необходима для коридоров, входа и технических зон. Предположим, что объект позволяет оборудовать сочетание маленьких и средних кладовок, рассчитанных на частных клиентов и представителей малого бизнеса.
Для расчёта используем следующие условные показатели: средняя ставка 2 200 ₽ за 1 м² арендуемой площади, потенциальная выручка 330 000 ₽ в месяц и плановая загрузка 85%. Это иллюстрация инвестиционной модели, а не утверждение о типичной ставке или доходности рынка.
При этих условиях ежемесячные поступления составляют 280 500 ₽. Предположим, что на эксплуатацию помещения, рекламу, обслуживание клиентов, текущие ремонты и другие операционные потребности уходит в среднем 75 000 ₽ в месяц.
Тогда получаем следующий результат:
Месячная выручка — 280 500 ₽.
Операционные расходы — 75 000 ₽.
Чистый операционный доход — 205 500 ₽ в месяц.
За год такой склад формирует 2 466 000 ₽ чистого операционного дохода в рамках принятой модели. По сравнению с традиционной сдачей помещения одному арендатору годовой показатель увеличивается на 1 086 000 ₽.
Таким образом, без увеличения площади собственник потенциально получает существенно более высокий денежный поток. Но для этого ему пришлось вложить дополнительные средства и создать полноценный бизнес на основе уже существующей недвижимости.
Сколько стоит переоборудовать помещение
Создание self-storage требует первоначальных инвестиций. Даже если помещение уже находится в собственности, необходимо подготовить проект, организовать индивидуальные боксы, установить перегородки и двери, обеспечить освещение, видеонаблюдение и систему доступа. Дополнительные расходы могут возникнуть при подготовке инженерных систем и приведении объекта в соответствие с требованиями эксплуатации.
Предположим, для нашего помещения площадью 200 м² стоимость оборудования и необходимых работ составит 3,4 млн ₽. Ещё 600 000 ₽ инвестор предусмотрел на запуск, продвижение, организационные расходы и покрытие возможного отрицательного денежного потока в период набора арендаторов. Таким образом, общий дополнительный бюджет проекта составляет 4 млн ₽.
В реальной ситуации такие расходы нужно рассчитывать по смете с учётом характеристик конкретного здания. Если помещение уже находится в хорошем состоянии, оборудовать его может быть относительно проще. Если потребуются серьёзные инженерные работы, стоимость запуска увеличится и инвестиционная привлекательность проекта изменится.
Важно понимать, что вложенные 4 млн ₽ не обязательно увеличат рыночную стоимость недвижимости на те же 4 млн ₽. Часть денег будет направлена на оборудование, которое со временем изнашивается, часть — на запуск бизнеса и привлечение клиентов. Поэтому инвестор должен оценивать не стоимость произведённых работ, а экономический результат, который они позволяют получить.
Как действующий бизнес может увеличить стоимость объекта
Теперь перейдём к самому интересному — расчёту возможной капитализации.
До переоборудования помещение приносило 1,38 млн ₽ чистого операционного дохода в год. Предположим, что для сопоставимого объекта, сданного одному арендатору, обоснованная условная ставка капитализации составляет 12,5%. При прямой капитализации расчётная стоимость такого доходного актива составит 11,04 млн ₽.
После создания self-storage годовой операционный доход увеличился до 2,466 млн ₽. Однако новый объект сложнее в управлении: здесь больше арендаторов, выше расходы на обслуживание и существует зависимость от качества операционной системы. Поэтому для иллюстрации используем более высокую ставку капитализации — 15%.
2 466 000 ₽ / 15% = 16 440 000 ₽.
Получается, что приблизительная доходная оценка работающего комплекса составляет 16,44 млн ₽. Разница по сравнению с первоначальной расчётной стоимостью — 5,4 млн ₽.
Но собственник вложил в создание бизнеса дополнительные 4 млн ₽. Если вычесть их из расчётного прироста стоимости, остаётся потенциальный экономический эффект около 1,4 млн ₽ до налогов, расходов на продажу, стоимости вложенных денег во времени и других факторов.
Это означает, что создание склада в нашем примере способно не только повысить регулярный доход, но и сформировать дополнительную стоимость для инвестора. Причём первоначальная площадь недвижимости не изменилась: объект по-прежнему занимает 200 м².
Однако здесь есть принципиальный момент. Расчётные 16,44 млн ₽ относятся к условной стоимости доходного комплекса, а не обязательно к рыночной стоимости самого помещения без оборудования и действующего бизнеса. Если покупатель приобретает только недвижимость, а операционная компания, клиентские договоры и программная система остаются у прежнего владельца, результат оценки может быть совершенно другим.
Поэтому нельзя автоматически переносить всю стоимость работающего self-storage на стоимость его стен. Необходимо отдельно понимать, что именно продаётся: помещение, оборудование, действующее предприятие или единый имущественный комплекс с организованной системой управления.
Актуальные предложения, полезные советы по хранению и всё, что нужно знать о выборе кладовки

партнеров
Новости рынка, экспертная аналитика, новые возможности для бизнеса и полезные инструменты для развития

Почему работающий склад может стоить дороже пустого помещения
Покупатель коммерческой недвижимости оценивает не только объект, но и объём работы, который предстоит выполнить после сделки. Если он приобретает пустующее помещение, ему нужно самостоятельно найти арендатора, договориться об условиях и дождаться начала платежей. В случае перепрофилирования недвижимости придётся дополнительно инвестировать в ремонт, оборудование и организацию бизнеса.
Готовый self-storage с действующими арендаторами позволяет пропустить значительную часть этих этапов. Покупатель получает объект с оборудованными боксами, работающей инфраструктурой и сформированным клиентским потоком. Если финансовые показатели подтверждены документами, ему проще оценить текущую доходность и перспективы дальнейшей эксплуатации.
Особенно важен фактор времени. Допустим, создание склада с нуля требует нескольких месяцев подготовки и ещё определённого периода заполнения помещений. Всё это время инвестор тратит деньги, но не получает плановый арендный поток. Покупая готовый бизнес, он платит в том числе за уже проделанную работу и возможность начать получать доход без повторения первоначального этапа.
Именно поэтому действующая система аренды может иметь собственную экономическую ценность. Но эта ценность проявляется только тогда, когда бизнес действительно работает, а его показатели устойчивы. Склад, который выглядит заполненным исключительно благодаря временным скидкам или разовым акциям, может не оправдать ожиданий нового владельца.
Почему количество арендаторов влияет на инвестиционную привлекательность
Одна из особенностей self-storage — распределение дохода между множеством клиентов. Если коммерческое помещение сдано одному арендатору, прекращение договора может остановить весь арендный поток. В складе индивидуального хранения арендаторы занимают отдельные боксы, поэтому освобождение нескольких помещений обычно не приводит к полному прекращению поступлений.
Предположим, склад включает 40 кладовок. Если 36 помещений заняты, а 4 временно свободны, объект продолжает получать большую часть потенциальной выручки. Это позволяет собственнику более гибко реагировать на изменения спроса, проводить акции для отдельных категорий боксов и постепенно корректировать тарифы.
При этом количество арендаторов само по себе не определяет надёжность бизнеса. Например, несколько крупных боксов могут приносить большую часть выручки, поэтому уход 2–3 клиентов окажется заметнее, чем можно предположить по общему количеству договоров. Также важно учитывать длительность аренды, своевременность платежей и стоимость повторного заселения.
Для потенциального покупателя привлекательнее выглядит объект, где доход распределён между разными категориями клиентов, а история платежей подтверждает устойчивый спрос. Если кладовки арендуют и жители ближайших домов, и небольшие предприниматели, это может уменьшать зависимость от одного сценария использования.
Поэтому при подготовке склада к продаже имеет смысл показывать не только общую загрузку, но и структуру арендного потока. Она помогает покупателю понять, какие клиенты формируют доход и насколько легко будет сохранить финансовые показатели после смены собственника.
Как загрузка склада влияет на его стоимость
Вернёмся к нашему финансовому примеру. При загрузке 85% склад формирует 280 500 ₽ выручки в месяц и 205 500 ₽ операционного дохода после расходов. Но что произойдёт, если инвестор переоценил спрос и фактическая занятость окажется ниже?
Допустим, средняя загрузка составляет 70%. При прежней ставке потенциальная выручка будет равна 231 000 ₽ в месяц. Если для упрощения сохранить расходы на уровне 75 000 ₽, операционный доход сократится до 156 000 ₽. В год это 1,872 млн ₽.
При условной ставке капитализации 15% доходная оценка составит уже 12,48 млн ₽ вместо 16,44 млн ₽. Разница почти в 4 млн ₽ возникает исключительно из-за изменения загрузки. И это ещё без учёта того, что более низкая занятость может повысить воспринимаемый риск объекта и повлиять на ставку капитализации.
Теперь сопоставим этот результат с первоначальной стоимостью помещения. До переоборудования его условная оценка составляла 11,04 млн ₽, а дополнительные инвестиции в создание склада достигли 4 млн ₽. При загрузке 70% совокупный прирост расчётной стоимости не компенсирует всех затрат на создание бизнеса.
Получается, что даже качественно оборудованный склад не обязательно увеличивает стоимость инвестиций. Для этого необходимо обеспечить достаточно высокий и устойчивый денежный поток, который оправдывает первоначальные расходы и риски нового формата.
В нашем примере при неизменных расходах и условных ставках капитализации загрузка около 80% необходима, чтобы расчётное увеличение стоимости комплекса примерно компенсировало дополнительные 4 млн ₽ вложений. Но даже такой результат ещё не гарантирует инвестиционной выгоды после учёта времени, налогов и расходов на продажу.
Именно поэтому увеличивать стоимость недвижимости за счёт арендного бизнеса нужно прежде всего через реальную прибыль, а не через максимальное количество установленных дверей и перегородок.
Почему самая высокая загрузка не всегда означает максимальную стоимость
Инвесторы нередко считают, что идеальный склад должен быть заполнен на 100%. На практике максимальная загрузка не всегда обеспечивает оптимальный финансовый результат. Если собственник сдаёт все помещения по слишком низким тарифам, он может получать меньше денег, чем при умеренно более высокой цене и наличии небольшого количества свободных боксов.
Представим, что склад работает с загрузкой 100%, но средняя ставка аренды на 20% ниже потенциально достижимой. Повышение тарифов может привести к освобождению части помещений, однако итоговый доход при грамотном ценообразовании способен увеличиться. Важно, чтобы прирост ставки компенсировал возможное сокращение загрузки и расходы на привлечение новых клиентов.
Для покупателя бизнеса значение имеет именно чистый операционный доход, а не красивый показатель занятости. Склад с 90% загрузкой и устойчивыми тарифами может выглядеть привлекательнее объекта, где все боксы заняты благодаря постоянным скидкам. Особенно если второй вариант требует непрерывных маркетинговых расходов, чтобы удерживать клиентов.
Поэтому профессиональное управление self-storage должно быть направлено на баланс между загрузкой, стоимостью аренды и расходами. Когда собственник умеет поддерживать этот баланс, он увеличивает не только текущую прибыль, но и инвестиционную привлекательность объекта.
Какие расходы могут уменьшить ожидаемый прирост стоимости
При оценке проекта переоборудования необходимо учитывать не только стоимость перегородок и дверей. Иногда инвесторы сравнивают потенциальную выручку self-storage с действующей арендной ставкой помещения, но забывают о расходах на управление, рекламу, эксплуатацию и техническое обслуживание.
В складе индивидуального хранения регулярно возникают задачи, которых почти нет при сдаче коммерческого помещения одному крупному арендатору. Нужно отвечать на обращения клиентов, контролировать платежи, оформлять заселения, следить за работой замков и систем доступа, поддерживать чистоту и безопасные условия хранения. Часть операций можно автоматизировать, но полностью отказаться от обслуживания объекта невозможно.
Дополнительная статья расходов — привлечение арендаторов. Если склад постоянно сталкивается с высокой сменяемостью клиентов, маркетинговые затраты могут заметно уменьшить прибыль. При этом расходы необходимо учитывать даже в периоды высокой загрузки, поскольку свободные боксы будут появляться и в дальнейшем.
Также важно предусмотреть резерв на ремонт и замену оборудования. Перегородки, двери, электронные замки, камеры и другие элементы имеют ограниченный срок службы. Если инвестор рассчитывает стоимость бизнеса исключительно по текущему доходу, не учитывая будущие капитальные расходы, он может получить слишком оптимистичную оценку.
Наконец, финансовая модель должна включать соответствующие налоги и особенности юридической структуры. При продаже самой недвижимости, оборудования и действующего бизнеса налоговые последствия могут существенно отличаться. Поэтому форму владения объектом и предполагаемую структуру будущей сделки желательно продумать ещё до начала переоборудования.
Почему профессиональное управление повышает привлекательность объекта
Представим 2 одинаковых склада индивидуального хранения с похожей загрузкой и выручкой. В первом случае собственник самостоятельно отвечает на звонки, принимает платежи, ведёт договоры и организует доступ клиентов. Во втором эти процессы автоматизированы и распределены между системой управления и профессиональной командой.
Пока оба собственника лично занимаются бизнесом, финансовые показатели могут выглядеть сопоставимо. Но для потенциального покупателя разница существенная. Приобретая первый объект, ему фактически придётся либо самому выполнять работу прежнего владельца, либо дополнительно оплачивать управление. Во втором случае система уже организована, а операционные расходы легче прогнозировать.
Поэтому наличие работающей управляющей модели способно повысить интерес инвесторов. Особенно если объект сопровождается понятной финансовой отчётностью, историей заселений и возможностью контролировать основные показатели дистанционно. Покупателю проще оценить бизнес, который не держится исключительно на личном участии одного человека.
При этом важно отличать профессиональное управление от формального наличия программного обеспечения. Сам по себе личный кабинет или система онлайн-оплаты не гарантирует, что склад будет работать эффективно. Необходимо, чтобы были организованы привлечение арендаторов, обслуживание клиентов, контроль задолженности, техническая эксплуатация и регулярная отчётность.
Для собственников складов полезными могут быть специализированные каналы привлечения клиентов. Например, маркетплейс PRO-KLADOVKI позволяет размещать объекты индивидуального хранения и использовать дополнительный канал получения обращений и бронирований. Такой инструмент способен стать частью коммерческой инфраструктуры склада, но сам по себе не заменяет все функции управляющей компании.
Если владелец планирует в будущем продавать бизнес, ему важно сделать систему управления воспроизводимой. Новый собственник должен понимать, как обеспечивается загрузка, кто отвечает за текущие операции и сколько стоит поддерживать объект в рабочем состоянии. Чем меньше зависимость от личного участия продавца, тем проще покупателю оценить перспективы дальнейшей эксплуатации.
Что важнее покупателю: недвижимость или работающий бизнес?
Этот вопрос особенно важен при продаже self-storage. Когда инвестор приобретает помещение с действующими кладовками, он потенциально получает несколько разных активов. Среди них могут быть сама недвижимость, установленное оборудование, клиентские договоры, программная инфраструктура и определённая организационная система.
Но юридически и экономически это не обязательно единый объект. Например, недвижимость может принадлежать одному лицу, оборудование — другому, а договоры с клиентами заключаться от имени отдельной компании. При продаже только помещения покупатель не всегда получает действующий арендный поток или возможность использовать те же каналы продаж.
Поэтому перед оценкой необходимо определить предмет сделки. Если продаётся недвижимость без действующего оператора, её стоимость будет зависеть прежде всего от характеристик помещения и доступных способов использования. Если покупателю передаётся работающий бизнес вместе с оборудованием и необходимыми правами, в цене могут учитываться дополнительные преимущества действующей операционной модели.
Важно не допустить двойного счёта. Нельзя сначала оценить весь денежный поток склада как стоимость бизнеса, а затем автоматически прибавить к нему полную рыночную стоимость недвижимости, если этот денежный поток уже включает доход, создаваемый использованием помещения. Для корректной оценки необходимо разделять вклад недвижимости, оборудования и предпринимательской деятельности.
Именно поэтому готовый арендный бизнес желательно оценивать с участием специалистов, которые понимают структуру коммерческой недвижимости и особенности операционного бизнеса. Это позволяет сформировать более убедительную цену для переговоров с покупателем и избежать ситуации, когда продавец ожидает слишком много только потому, что самостоятельно сложил стоимость всех элементов проекта.
Как подготовить self-storage к продаже
Когда собственник создаёт склад с расчётом на последующую продажу, ему важно думать о будущем покупателе с самого начала. Недостаточно оборудовать помещение и заполнить часть кладовок. Необходимо сформировать понятный инвестиционный продукт, финансовые показатели которого можно проверить.
В первую очередь покупателя интересуют подтверждённые поступления. Желательно иметь историю оплат, договоры аренды, информацию о загрузке и финансовые отчёты хотя бы за несколько месяцев, а лучше за достаточно продолжительный период, отражающий сезонные колебания. Чем стабильнее показатели и чем меньше они зависят от краткосрочных акций, тем убедительнее выглядит бизнес.
Важны также прозрачные расходы. Если собственник самостоятельно занимается управлением и не учитывает стоимость собственного труда, покупатель будет вынужден пересчитать экономику. Для нового инвестора управление не является бесплатным, поэтому в финансовой модели необходимо предусматривать рыночную стоимость выполнения соответствующих задач.
Отдельное значение имеет техническое состояние. Покупатель должен понимать, что после сделки ему не придётся немедленно менять двери, ремонтировать системы доступа или устранять проблемы с вентиляцией. Поэтому регулярное обслуживание оборудования и документирование проведённых работ могут облегчить проверку объекта.
Не менее важна правовая структура. Правоустанавливающие документы на недвижимость, сведения об обременениях, договоры с подрядчиками и условия передачи клиентских отношений должны быть понятны заранее. Чем меньше юридических и организационных вопросов остаётся открытыми, тем проще провести сделку.
Подготовленный таким образом склад становится более привлекательным для инвестора, который ищет не просто помещение, а источник арендного дохода с прозрачной экономикой.
Почему не стоит продавать склад сразу после открытия
Иногда собственник рассчитывает оборудовать помещение и практически сразу выставить его на продажу как готовый бизнес. Но покупатели обычно хотят видеть реальные финансовые показатели, а не только потенциальную выручку при полной загрузке. Поэтому склад, который открылся недавно и ещё не сформировал устойчивую клиентскую базу, может оцениваться с существенным дисконтом.
Например, если собственник заявляет потенциальную месячную выручку 330 000 ₽, а фактически получает 100 000 ₽, покупателю придётся самостоятельно оценивать вероятность достижения плановых показателей. Он может согласиться приобрести объект, но будет учитывать расходы на дальнейшее заселение и риск того, что прогнозируемый спрос не реализуется.
По мере увеличения загрузки ситуация меняется. Когда склад стабильно получает арендные платежи, а собственник способен показать динамику за несколько периодов, бизнес становится более предсказуемым. Именно в этот момент появляется возможность обсуждать стоимость на основании фактического денежного потока, а не только вложений в оборудование.
Поэтому при стратегии создания бизнеса для продажи необходимо заранее учитывать период выхода на плановую загрузку. В некоторых случаях инвестору будет выгоднее продолжить эксплуатацию объекта ещё некоторое время, сформировать историю доходов и только после этого искать покупателя.
Однако универсального срока не существует. Для одного склада достаточно нескольких месяцев устойчивой работы, чтобы заинтересовать инвестора, другому потребуется более продолжительный период подтверждения результатов. Главное — не календарный срок, а качество финансовых данных и способность бизнеса сохранять доход.
Можно ли увеличить стоимость без серьёзного переоборудования?
Не всегда для повышения инвестиционной привлекательности необходимо полностью менять назначение помещения или вкладывать миллионы рублей в создание склада. Иногда собственнику достаточно улучшить работу уже существующего арендного бизнеса.
Например, на действующем self-storage часть боксов может простаивать из-за недостаточной рекламы, неудобного бронирования или неправильно установленных тарифов. В таком случае увеличение загрузки способно повысить доход без изменения площади. При этом расходы на продвижение и управление необходимо сопоставлять с дополнительными поступлениями.
Другая возможность — оптимизировать размеры помещений. Если крупные боксы постоянно пустуют, а клиенты регулярно запрашивают небольшие кладовки, собственник может рассмот
Сравнивайте варианты на карте
или доверьте поиск менеджеру